某外国籍公民甲先生在中国境内无住所,2024年7月首次受境外公司委派至境内乙公司任职,此后一直在中国境内居住。2025年取得的收入情况如下:(1)每月境内乙公司向其发放工资5万元人民币,境外公司向其发放工资折合人民币2.5万元。每月境内工作天数与境外工作天数的比例为2:1。(2)9月将租入的一套住房转租,当月向出租方支付月租金2000元,转租收取月租金4000元,当月实际支付房屋租赁过程中的各种税费300元,并取得有效凭证。(3)10月以120万元的价格,转让一套一年前无偿受赠获得的房产。原捐赠人取得该房屋的购置成本为80万元,受赠时该房屋的市场价格为100万元,受赠及转让房产过程中甲先生已缴纳的税费为8万元。(4)11月,在某商场取得按消费积分反馈的价值1800元的礼品,同时参加该商城举行的抽奖活动,中奖100000元,通过境内非营利性社会团体将其中3000元捐赠给贫困地区,另通过国家机关将其中10000元捐赠给农村义务教育。附:综合所得年度税率表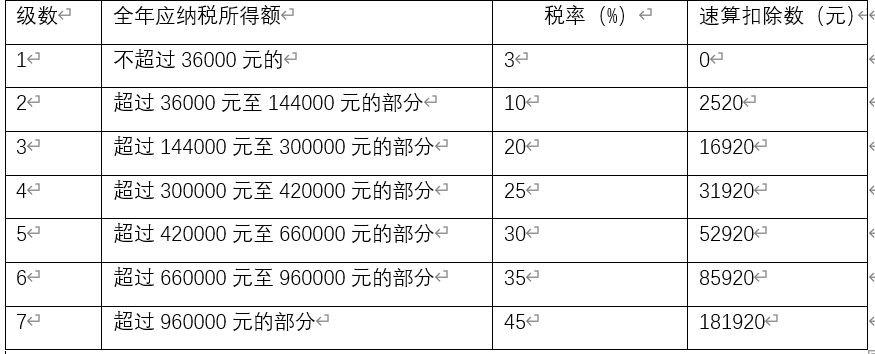 (其他相关资料:不考虑外籍公民甲先生在境内的专项扣除和专项附加扣除因素,公益性捐赠选择在偶然所得中扣除。)要求:根据上述资料,回答问题,需计算出合计数。