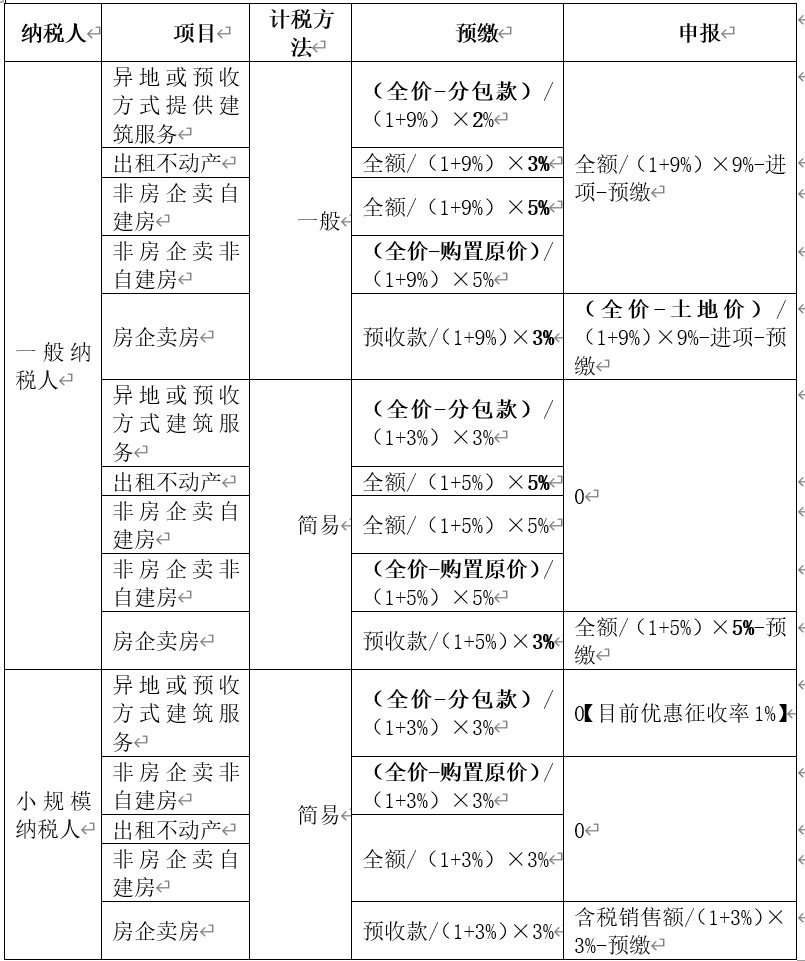
位于A市的一般纳税人甲公司,于2026年6月转让位于B市的一间商铺,该商铺于2018年购置,购置原价含税3270万元,含税转让价6540万元,则甲公司在不动产所在地预缴的增值税为( )万元。
登录 | 注册 | 回到顶部
版权所有©环球网校All Rights Reserved