位于 A 地的甲粘土矿业公司为增值税一般纳税人,A 地粘土矿设计开采年限 30 年。相关开采信息见下表: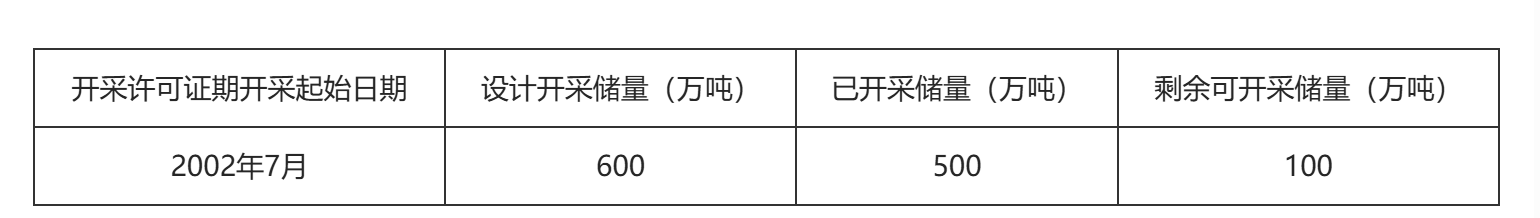 甲公司2026年3月发生如下经营业务:(1)购进采掘设备一台,取得增值税专用发票列明金额300000元、税额39000元;购进设备修理用零部件一批,取得增值税专用发票列明金额100000元、税额13000元。(2)开采粘土原矿 10000 吨,当期对外销售 3000 吨,开具增值税专用发票列明金额 1880000 元(含从坑口到购买方指定码头运费 80000 元,取得增值税普通发票)。粘土原矿已发出,款项已收讫。(3)自 B 地乙粘土矿企业购进粘土原矿 600 吨,取得增值税专用发票列明金额 300000 元、税额 39000 元。将其与自采粘土原矿 200 吨混合为 800 吨粘土原矿,当月全部销售,取得不含税金额 420000 元。(4)以自采粘土原矿400吨抵付所欠某企业当月购货款,取得增值税专用发票列明金额240000元、税额31200元。(5)当月出口自产水泥配料用粘土2000吨,离岸价1500元/吨。(6)向乙企业转让一辆自用的设有固定装置的非运输专用作业车,取得不含税收入30000元。该车辆于2021年8月购进并用于职工福利项目,不含税购置价款160000元,未抵扣进项税;符合免税条件,未缴纳车辆购置税。乙企业购进后将其改装为运输车。其他相关资料:上期增值税留抵税额324807元。A地粘土原矿和水泥配料用粘土资源税适用税率分别为3%和4%。水泥配料用粘土增值税出口退税率为13%。取得的合法抵扣凭证已在当月按规定申报抵扣。甲公司选择按照剩余可开采储量确定衰竭期矿山的判定标准。税收优惠能享尽享。要求:根据上述资料,回答下列问题。
甲公司当月出口水泥配料用粘土应退增值税()元。
116807
390000
273193
115907
A(1)易税:不涉及。(2)计税:本题中开采销售粘土原矿按销售额计算销项税额,运费不得从销售额中减除;因运费取得普票,也不涉及进项税额抵扣。抵付货款,应确认粘土原矿的销项税额,同时抵付的企业当月购货款取得专票,进项税额准予抵扣。销项税额=(1880000+420000)×13%+31200=330200(元)准予抵扣的进项税额=39000+13000+39000+31200+324807=447007(元)一般计税方法下的应纳税额=330200-447007=-116807(元)(3)限额:免抵退税额2000×1500×13%=390000(元)。(4)退税:116807元<390000元,甲公司当月出口水泥配料用粘土应退增值税为116807元,免抵税额=390000-116807=273193(元)。
甲公司当月出口水泥配料用粘土应缴纳资源税()元。
0
90000
84000
120000
C衰竭期矿山,是指设计开采年限超过15年,且剩余可开采储量下降到原设计可开采储量的20%以下或者剩余开采年限不超过5年的矿山。根据题干信息,设计开采年限30年,剩余可开采储量占比=100÷600×100%=16.67%<20%,属于衰竭期矿山,所以减征30%资源税。出口水泥配料用粘土应缴纳资源税=2000×1500×4%×(1-30%)=84000(元)。
业务(3)甲公司当月应申报资源税()元。
2520
4800
3600
5760
A业务(3)甲公司当月应申报资源税=(420000-300000)×3%×(1-30%)=2520(元)。
甲公司当月应申报资源税()元。
151200
113400
129360
187200
C业务(2)应申报资源税=(1880000-80000)×3%×(1-30%)=37800(元)业务(3)应申报资源税=2520(元)业务(4)应申报资源税=240000×3%×(1-30%)=5040(元)业务(5)应申报资源税=84000(元)甲公司当月应申报资源税=37800+2520+5040+84000=129360(元)。
乙企业应缴纳车辆购置税()元。
9600
1800
16000
3000
A乙企业应缴纳车辆购置税=160000×(1-4×10%)×10%=9600(元)。
关于甲公司上述业务的税务处理,下列说法正确的有()。
已办理免税手续的车辆因转让不再属于免税范围的,受让人为车辆购置税纳税人
甲公司转让已使用的车辆应缴纳增值税 600 元
当月出口水泥配料用粘土增值税免抵税额为 273193 元
销售粘土收取价款同时收取的从坑口到购买方指定码头的运费,应同时计算缴纳增值税和资源税
水泥配料用粘土出口环节不退资源税
ABCE选项B:一般纳税人销售自己使用过的不得抵扣且未抵扣过进项税额的固定资产,适用简易办法依照3%征收率减按2%征收增值税;转让自己使用过的车辆应纳增值税=30000×2%=600(元)。选项D:资源税中,计入销售额中的相关运杂费用,凡取得增值税发票或者其他合法有效凭据的,准予从销售额中扣除。